Lic. Horacio Percibal Rojas de León
“Auditar la realidad, cuestionar lo establecido y transformar el conocimiento en ideas que impulsen el cambio y la mejora continua.”
El autor es un profesional de auditoría, control interno y cumplimiento normativo, con una visión analítica, crítica y orientada a la evaluación de procesos, gestión de riesgos y mejora continua.
Se caracteriza por su atención al detalle, pensamiento crítico, razonamiento estructurado y curiosidad intelectual. No solo acumula información, sino que la analiza y cuestiona para comprender el porqué de las cosas y construir nuevas perspectivas.
Su enfoque es metódico, objetivo y preciso, y utiliza la escritura como medio para reflexionar, cuestionar lo establecido y compartir ideas que inviten al lector a repensar su realidad y transformarse.
El dinero que mueve la economía y también puede alimentar al crimen organizado
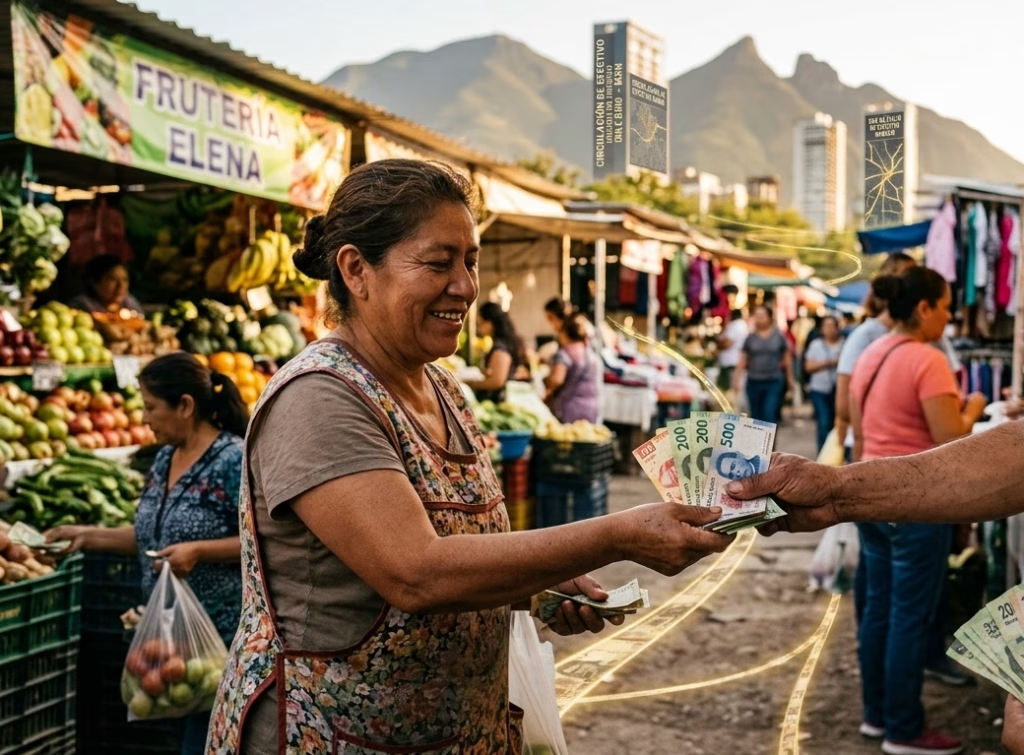
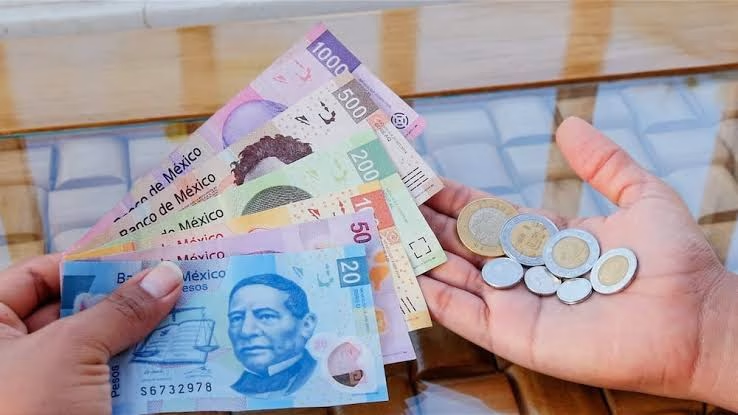
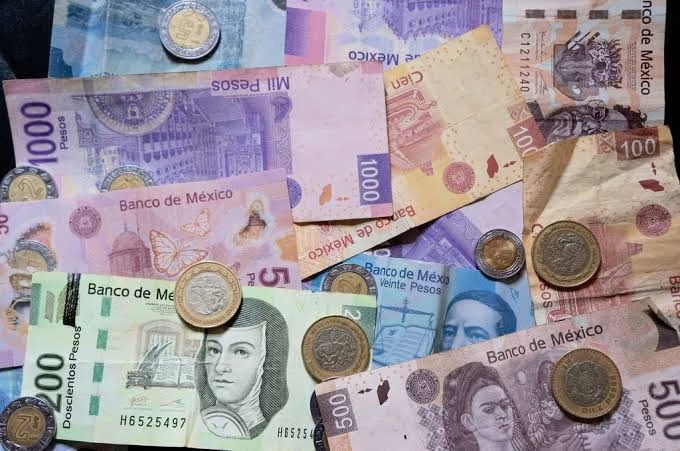
En México, pagar con efectivo es algo tan cotidiano que pocas veces nos detenemos a pensar en lo que representa. Lo utilizamos para comprar alimentos, pagar servicios, acudir a un restaurante o realizar prácticamente cualquier actividad comercial. Para millones de mexicanos, los billetes y las monedas siguen siendo la forma más sencilla de administrar su dinero. Sin embargo, detrás de esta práctica tan común existe una realidad que merece analizarse con mayor profundidad: el efectivo también representa uno de los principales desafíos para prevenir y combatir el lavado de dinero.
El problema no es que las personas utilicen efectivo. Sería equivocado asociar una práctica legítima con una actividad criminal. La preocupación comienza cuando nos preguntamos qué sucede con aquellos recursos cuya procedencia no puede identificarse y que, aprovechando la dinámica comercial del país, terminan incorporándose a negocios aparentemente legales.
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI) y la Comisión Nacional Bancaria y de Valores (CNBV), el 85% de la población adulta en México utilizaba el efectivo como medio de pago más frecuente para compras de 500 pesos o menos. Incluso en operaciones superiores a esa cantidad, el porcentaje alcanzaba el 73%.
Estas cifras nos permiten dimensionar una realidad importante: a pesar de los avances tecnológicos, la expansión de la banca digital y la disponibilidad de transferencias electrónicas, México continúa siendo una economía profundamente vinculada al efectivo.
Ahora bien, vale la pena plantearnos una pregunta: ¿qué implicaciones tiene esta dependencia cuando hablamos de lavado de dinero?
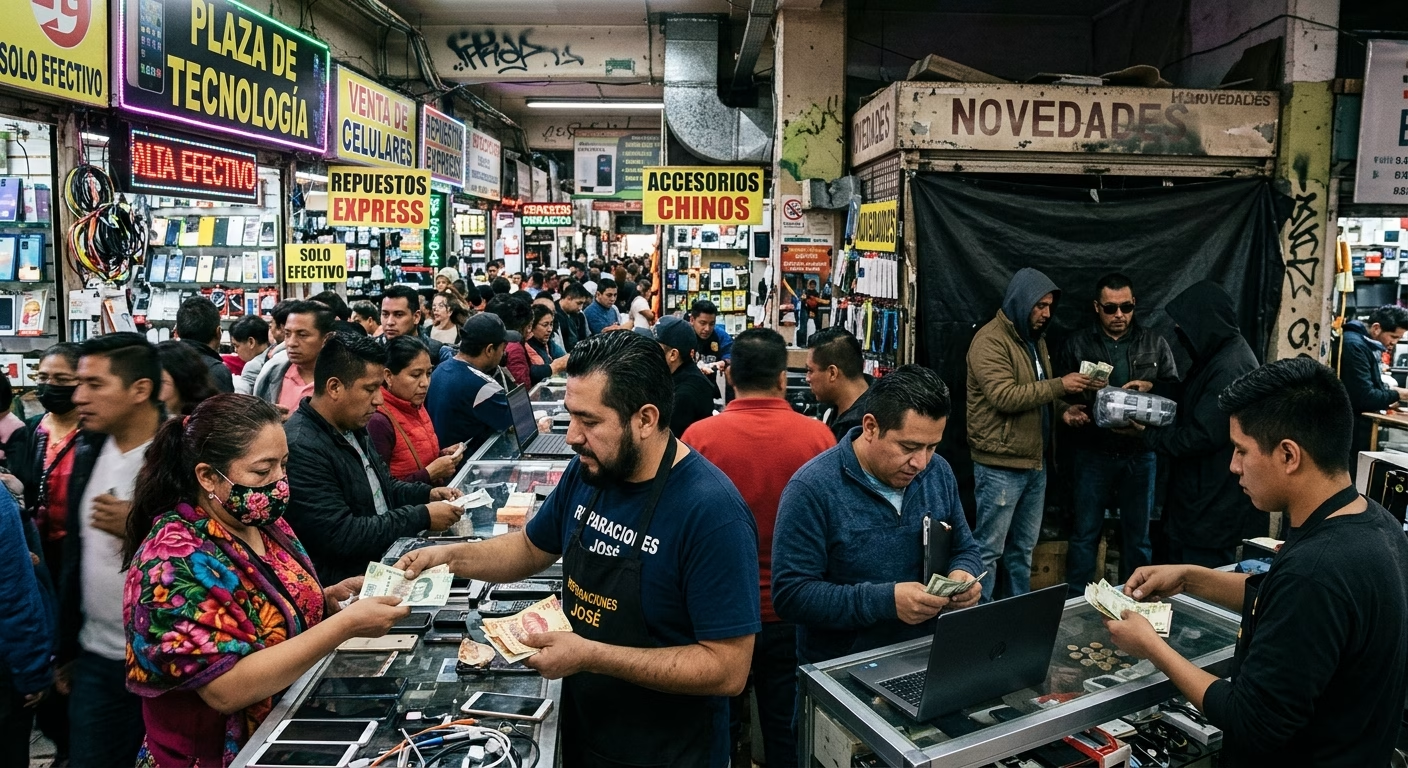
Para comprenderlo, debemos considerar que una transferencia bancaria genera registros sobre las cuentas involucradas, los montos y las fechas de operación. En cambio, cuando una persona entrega dinero en efectivo, no necesariamente queda evidencia que permita identificar quién realizó el pago, de dónde obtuvo los recursos o cuál fue su destino posterior.
Esta característica no convierte al efectivo en un instrumento ilegal, pero sí puede hacerlo atractivo para quienes buscan ocultar ganancias provenientes de actividades delictivas.
Pensemos, por ejemplo, en un negocio que diariamente recibe importantes cantidades de dinero en efectivo.
Y no estamos hablando únicamente de escenarios hipotéticos.
Precisamente ahí comienza uno de los grandes retos de la prevención del lavado de dinero: Distinguir los ingresos legítimos de aquellos recursos que pudieran estar siendo incorporados artificialmente a la actividad comercial.
En septiembre de 2024, el Departamento del Tesoro de Estados Unidos, a través de la Oficina de Control de Activos Extranjeros (OFAC), anunció sanciones relacionadas con personas y establecimientos presuntamente vinculados con redes del narcotráfico en México. Entre los negocios señalados se encontraban Nieves y Paletas EVI, en Sinaloa, y Farmacia y Mini Súper Trinidad, en Sonora. De acuerdo con las autoridades estadounidenses, estos establecimientos mantenían vínculos con personas relacionadas con actividades de narcotráfico y lavado de dinero.
Resulta particularmente interesante observar el tipo de negocios involucrados. No hablamos necesariamente de grandes corporaciones financieras o complejas estructuras empresariales internacionales, sino de establecimientos que forman parte de la vida cotidiana de cualquier comunidad.
Esto nos lleva a una reflexión importante: un negocio aparentemente ordinario también puede formar parte de una estructura económica vinculada con organizaciones criminales. Desde luego, una designación administrativa o una investigación no equivale por sí misma a una condena penal, pero estos casos permiten identificar los riesgos que enfrentan las actividades comerciales.
Otro ejemplo relevante ocurrió en noviembre de 2025, cuando la Secretaría de Hacienda y Crédito Público informó sobre investigaciones relacionadas con 13 casinos que presentaban operaciones financieras consideradas irregulares, incluyendo movimientos en efectivo, flujos internacionales y operaciones mediante plataformas digitales.
Lo interesante de este caso no es únicamente la cantidad de establecimientos investigados, sino la complejidad de las operaciones que pueden realizarse en sectores donde confluyen dinero físico, instrumentos financieros y transacciones internacionales.
En ese sentido, el lavado de dinero ha dejado de ser un fenómeno que podamos asociar exclusivamente con personas transportando grandes cantidades de billetes. Actualmente, las organizaciones criminales pueden aprovechar estructuras empresariales, operaciones comerciales y mecanismos tecnológicos para intentar dar apariencia de legalidad a recursos ilícitos.
También debemos considerar que el crimen organizado necesita algo más que obtener dinero mediante actividades ilegales: necesita encontrar mecanismos para utilizarlo, administrarlo y conservar su valor económico.
Los ingresos procedentes del narcotráfico, la extorsión, el contrabando y otras actividades criminales representan recursos que eventualmente pueden requerir su incorporación a circuitos económicos formales. Es en ese momento cuando determinados negocios, operaciones comerciales y estructuras patrimoniales pueden adquirir relevancia para las investigaciones financieras.
La Unidad de Inteligencia Financiera (UIF) ha informado sobre investigaciones y acciones relacionadas con empresas de distintos sectores, incluidos restaurantes, casinos y establecimientos de entretenimiento, presuntamente vinculados con redes de lavado de dinero.
Estos antecedentes nos obligan a ampliar nuestra perspectiva. Cuando hablamos de crimen organizado, normalmente pensamos en violencia, narcotráfico, armas o disputas territoriales. Sin embargo, existe otra dimensión que puede resultar menos visible: su capacidad para participar, directa o indirectamente, en actividades económicas que aparentan funcionar bajo condiciones normales.
Y aquí surge otro problema que pocas veces se discute con suficiente profundidad: el impacto sobre los negocios legítimos.
Imaginemos a dos empresarios que desarrollan la misma actividad comercial. El primero depende de sus ventas, debe pagar proveedores, cubrir salarios, cumplir obligaciones fiscales y obtener utilidades para mantener funcionando su establecimiento. El segundo, hipotéticamente, cuenta con recursos provenientes de actividades ilícitas y utiliza su negocio para intentar justificar parte de ellos.
Aunque ambos establecimientos pudieran parecer similares, sus condiciones económicas serían completamente diferentes.
Esto puede generar distorsiones en la competencia, afectar la formación de precios y colocar en desventaja a quienes desarrollan actividades empresariales legítimas. En otras palabras, el lavado de dinero no solamente representa un problema para las autoridades encargadas de combatir el delito; también puede afectar la integridad de los mercados y las oportunidades de crecimiento de las empresas que cumplen con la ley.
Sin embargo, sería incorrecto afirmar que todo negocio que maneja grandes cantidades de efectivo participa en actividades ilícitas. Tampoco podemos concluir que la elevada utilización de billetes y monedas demuestra, por sí misma, la existencia de lavado de dinero.
La ENIF permite conocer los hábitos financieros de la población, pero no mide cuánto dinero de procedencia ilícita circula en la economía. Esta distinción es fundamental para evitar interpretaciones equivocadas.
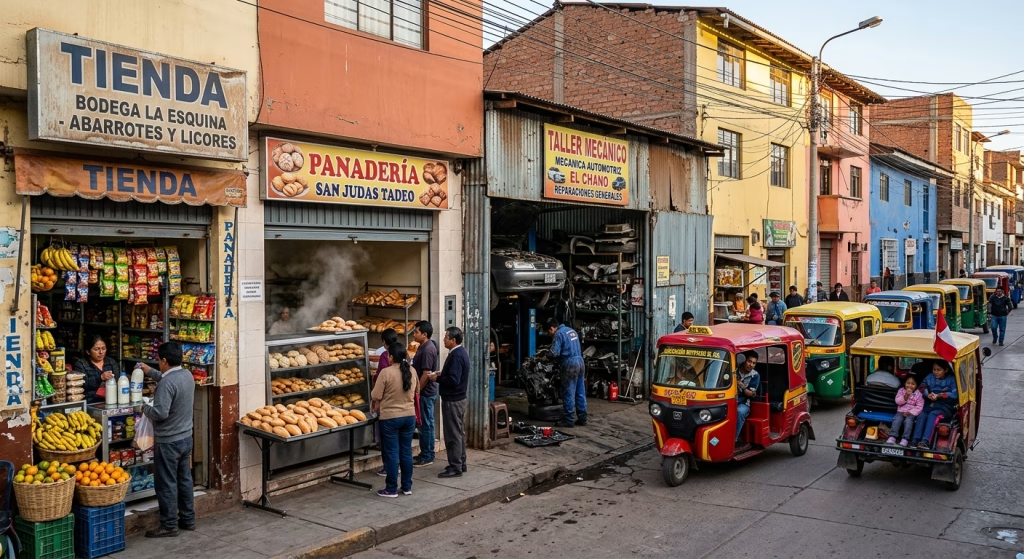
Lo que sí podemos afirmar es que una economía donde una proporción importante de las operaciones se realiza sin registros electrónicos enfrenta desafíos particulares para identificar determinadas transacciones y reconstruir el movimiento de recursos cuando existen sospechas de irregularidades.
Por ello, la discusión no debería centrarse exclusivamente en reducir el efectivo, sino en fortalecer la capacidad de identificar operaciones inconsistentes con la actividad económica de las personas y empresas.
México cuenta con un marco jurídico orientado a prevenir y combatir este fenómeno. El artículo 400 Bis del Código Penal Federal contempla el delito de operaciones con recursos de procedencia ilícita, mientras que la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita establece obligaciones para quienes realizan determinadas Actividades Vulnerables.
Porque cuando los recursos del crimen organizado logran incorporarse a negocios y estructuras económicas, el problema deja de ser exclusivamente financiero. También se convierte en un riesgo para la competencia, la confianza institucional y la integridad de la economía.
Y quizá esa sea la reflexión más importante: el lavado de dinero no comienza necesariamente cuando los recursos ingresan a una institución financiera. En ocasiones, el riesgo puede encontrarse mucho antes, detrás de una operación comercial aparentemente cotidiana, en un negocio que todos conocemos o en una actividad económica cuya verdadera dimensión financiera nunca nos hemos detenido a cuestionar.
Asimismo, la reforma publicada en julio de 2025 fortaleció diversos aspectos del régimen preventivo, particularmente en materia de identificación, beneficiario controlador y obligaciones de los sujetos que desarrollan actividades comprendidas en la legislación.
No obstante, contar con leyes, procedimientos y obligaciones documentales no necesariamente significa que los riesgos estén siendo administrados de manera efectiva.
Desde mi perspectiva, uno de los mayores desafíos consiste precisamente en pasar del cumplimiento documental a una verdadera gestión de riesgos.
No basta con conocer cuánto dinero ingresa a un establecimiento. Es necesario comprender si esos ingresos tienen sentido considerando su giro comercial, su capacidad operativa, su comportamiento histórico y las características de sus operaciones.
De igual manera, debemos reconocer que la digitalización financiera puede contribuir a mejorar la trazabilidad, pero tampoco representa una solución absoluta. Las organizaciones criminales también pueden utilizar transferencias electrónicas, empresas intermediarias y otros instrumentos financieros para movilizar recursos.
Por eso, la prevención requiere inteligencia financiera, coordinación institucional, análisis de información y una participación responsable del sector privado.
Al final, el efectivo seguirá formando parte de nuestra economía durante muchos años. Su utilización responde a condiciones sociales, culturales y económicas que no pueden modificarse únicamente mediante restricciones legales o avances tecnológicos.
La verdadera pregunta es si estamos desarrollando las capacidades necesarias para distinguir entre el dinero que legítimamente mueve a millones de familias mexicanas y aquel que busca ocultar su origen mediante actividades aparentemente normales.
México no necesita considerar sospechoso a quien utiliza efectivo; necesita fortalecer su capacidad para identificar a quienes aprovechan la actividad económica legítima para ocultar recursos ilícitos.